


「長年弾いてきたバイオリンを売ったら、税金はかかるの?」——楽器を売ったときの税金は、売った物が生活に通常必要な動産に当たるか、1個30万円を超える骨とうなどに当たるか、繰り返し売っているかなどで扱いが変わります。なお、国税庁の説明には楽器の名指しはないため、この記事では、当てはまるかどうかは断定しません。
そこでこの記事では、楽器を売ったときの税金について、国税庁の説明をもとに、非課税になる場合、課税される場合の計算、「50万円以下なら非課税」という説明の注意、繰り返し売る場合、確定申告を中立の立場でまとめました。
この記事のポイント
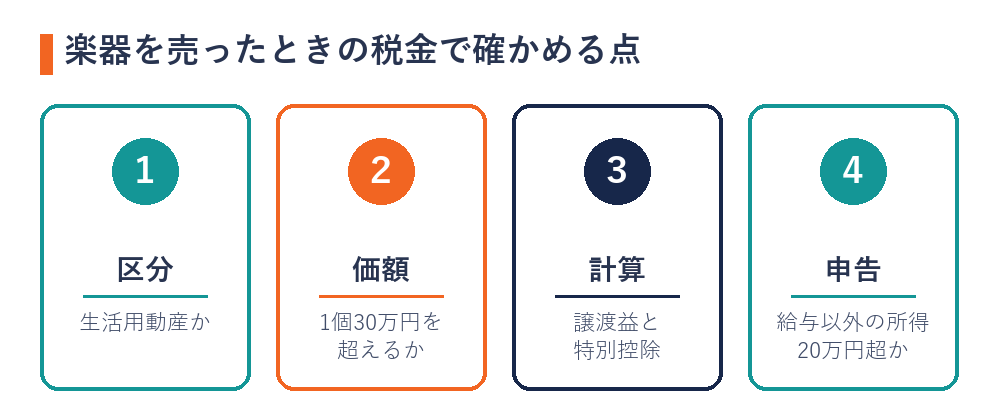
- 生活に通常必要な動産の譲渡による所得は非課税ですが、1個または1組の価額が30万円を超える骨とうなどは除かれます(国税庁)。
- 50万円は、譲渡益から差し引く特別控除の上限で、売った金額の基準ではありません(国税庁)。
- 当てはまるかどうかわからないときは、税務署や税理士に確かめましょう。
1. 楽器を売ったときの税金の基本
まず、国税庁の説明を表にまとめます。
| 区分 | 国税庁の説明 |
|---|---|
| 生活用動産 | 家具、じゅう器、通勤用の自動車、衣服などの生活に通常必要な動産の譲渡による所得は課税されない |
| 例外 | 貴金属や宝石、書画、骨とうなどで、1個または1組の価額が30万円を超えるものは除く |
| 継続的に売る場合 | 相当の期間にわたり、継続的に譲渡している場合の所得は、事業所得または雑所得 |
(出典:国税庁「No.3105 譲渡所得の対象となる資産と課税方法」)
2. 楽器は生活用動産に当たるか
次に、生活用動産に当たるかです。国税庁の説明には、楽器の名指しはありません。また、国税庁は、生活の用に供している資産(古着や家財など)の売却による所得は非課税(確定申告は不要)で、損失は生じてないものとみなされるとしています(国税庁「No.1906 給与所得者がネットオークション等により副収入を得た場合」)。
そのため、自分の楽器が当たるかどうかわからないときは、税務署や税理士に確かめましょう。
3. ヴィンテージの楽器の場合
さらに、ヴィンテージギターや古いバイオリンなど、価額の高い物です。国税庁は、貴金属や宝石、書画、骨とうなどで、1個または1組の価額が30万円を超えるものの譲渡による所得は、非課税の生活用動産から除いています。ただし、楽器が骨とうなどに当たるかは、国税庁の説明では示されていません。そのため、1個30万円を超える物を売る場合は、売る前に税務署や税理士に確かめましょう。
4. 課税される場合の計算
そして、譲渡所得として課税される場合の計算です。国税庁は、土地、建物および株式等以外の資産を譲渡したときの計算を、次のように示しています(国税庁「No.1460 譲渡所得(土地、建物及び株式等以外の資産を譲渡したとき)」)。
| 項目 | 国税庁の説明 |
|---|---|
| 譲渡益 | 総収入金額 -(取得費+譲渡費用) |
| 譲渡所得の金額 | 譲渡益 - 特別控除額(最高50万円) |
| 短期と長期 | 所有期間が5年以下は短期、5年を超えるものは長期 |
| 長期の場合 | 総所得金額を求めるときは、長期譲渡所得の金額の2分の1を合計する |
5. 「50万円以下なら非課税」の注意
加えて、「買取価格が50万円以下なら税金はかからない」という説明を見かけることがあります。しかし、国税庁の説明では、50万円は譲渡益から差し引く特別控除額の上限で、短期譲渡所得と長期譲渡所得の合計で50万円までです。また、譲渡益が50万円より少ない場合は、譲渡益が特別控除額となるとしています。
このように、50万円は売った金額そのものの基準ではありません。そのため、同じ年にほかの物も売った場合は、扱いが変わることがあります。なお、繰り返し売っていて事業所得・雑所得に当たる場合は、譲渡所得とは扱いが変わります。
6. 繰り返し売る場合
また、国税庁は、資産を相当の期間にわたり、継続的に譲渡している場合の所得は、事業所得または雑所得になるとしています。なお、売るために中古の楽器を仕入れて売る営業には、古物商の許可がかかわります。詳しくは古物営業法と買取で解説しています。
7. 確定申告が必要な場合
最後に、確定申告です。国税庁は、年末調整が済んでいる給与所得者であっても、その給与所得以外に副収入等によって20万円を超える所得を得ている場合には、確定申告をすれば税金が還付される人を除いて、確定申告が必要になるとしています。そのため、課税される場合に備えて、買った時期と金額がわかる書類や、売ったときの明細を残しておきましょう。
8. 楽器を売ったときの税金に関するよくある質問
買取店に売った場合も確定申告が必要ですか。
生活の用に供している資産の売却による所得は非課税で、確定申告は不要です(国税庁)。ただし、1個30万円を超える骨とうなどに当たる場合や、継続的に売っている場合は扱いが変わるため、税務署や税理士に確かめましょう。
買った値段より安く売った場合はどうなりますか。
生活の用に供している資産の売却では、損失は生じてないものとみなされます(国税庁)。課税される場合の計算は、税務署や税理士に確かめましょう。
どこに相談すればいいですか。
税務署や税理士に相談しましょう。なお、国税庁のホームページでは、税金についてのよくある質問(タックスアンサー)を調べられます。
まとめ:楽器を売ったときの税金は「区分と金額」を確かめる
まず、生活に通常必要な動産の譲渡による所得は非課税ですが、1個30万円を超える骨とうなどは除かれます。そして、50万円は売った金額ではなく、譲渡益から差し引く特別控除の上限です。最後に、楽器が当たるかどうかわからないときや、繰り返し売っている場合は、税務署や税理士に確かめましょう。
最高値ナビなら、複数の買取店の価格をまとめて比較できます。各カテゴリの買取価格一覧はこちら
関連記事:ヴィンテージギターの買取 / バイオリンの買取 / 楽器をフリマで売るときの注意
公開日 2026.11.12 / 更新日 2026.11.12
※本記事は買取に関する一般的な情報を中立の立場で提供するものです。税金の扱いは個別の事情により異なります。詳しくは税務署や税理士にご確認ください。運営者情報・古物営業法に基づく表記はサイトフッターをご覧ください。
※出張買取(訪問購入)を利用する場合、ギターや管楽器などの楽器は、特定商取引法の訪問購入の規制の対象で、書面を受け取った日から8日以内ならクーリング・オフができます。ピアノ・電子ピアノは、消費者庁が示す規制の対象外の物品の具体例に載っていません。なお、書籍やCD・DVDなどは対象外の物品です(消費者庁「特定商取引に関する法律施行令第34条で規定する物品の具体例」)。
 スマホ・携帯電話
 オーディオ
 パソコン
 カメラ
 ゲーム
 腕時計
 ブランド品
 トレカ
 買取ガイド